

Σε συντομία:
- Κατά το άρθρο 41 παρ. 2 του Ν. 4548/2018, η μεταβίβαση μετοχών μη εισηγμένης ΑΕ γίνεται με καταχώριση στο βιβλίο μετόχων. Οι άυλες μετοχές μεταβιβάζονται μέσω του κεντρικού αποθετηρίου τίτλων (παρ. 3).
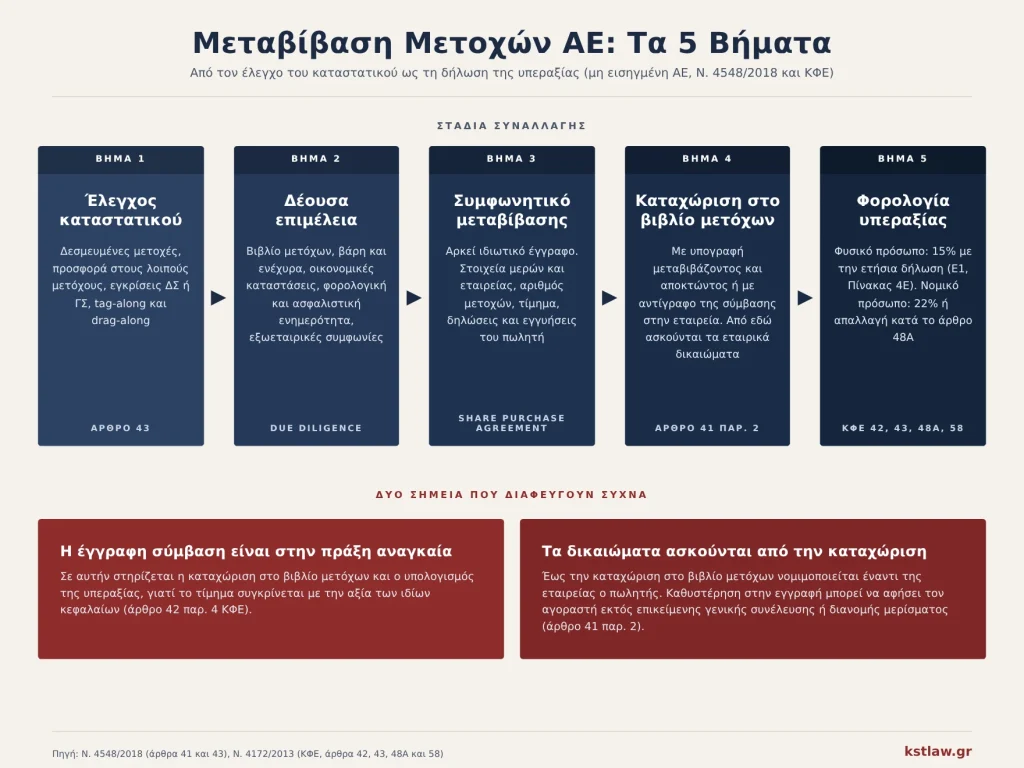
- Η καταχώριση γίνεται με υπογραφή μεταβιβάζοντος και αποκτώντος ή με βάση αντίγραφο της σύμβασης που λαμβάνει η εταιρεία. Στην πράξη, επομένως, η έγγραφη σύμβαση είναι αναγκαία.
- Το καταστατικό μπορεί να εισάγει περιορισμούς (δεσμευμένες μετοχές, άρθρο 43) με μορφή έγκρισης ΔΣ ή ΓΣ, υποχρέωσης προσφοράς, tag-along ή drag-along. Παράβαση οδηγεί σε ακυρότητα.
- Πέραν του καταστατικού, σύνθετοι όροι μεταβίβασης ρυθμίζονται μέσω Εξωεταιρικής Συμφωνίας Μετόχων (SHA) με ενοχικά αποτελέσματα μόνο μεταξύ των μερών.
- Επαχθής μεταβίβαση από φυσικό πρόσωπο: 15% επί υπεραξίας. Δωρεά ή γονική παροχή σε Α’ κατηγορία (σύζυγο, τέκνα, εγγόνια, γονείς): αφορολόγητο 800.000 ευρώ και 10% επί του υπερβάλλοντος (Ν. 4839/2021). Νομικά πρόσωπα 22%, με απαλλαγή κατά το άρθρο 48Α ΚΦΕ όταν η συμμετοχή είναι τουλάχιστον 10% για 24 μήνες.
Πώς πραγματοποιείται η μεταβίβαση μετοχών Ανώνυμης Εταιρείας;
Υπό το προϊσχύσαν δίκαιο, η μεταβίβαση μετοχών μη εισηγμένης ΑΕ είχε διπλή φύση: εμπράγματα συντελούνταν κατά το άρθρο 1034 του Αστικού Κώδικα με συμφωνία και παράδοση μεταξύ μεταβιβάζοντος και αποκτώντος, ενώ έναντι της εταιρείας ολοκληρωνόταν με την εγγραφή στο βιβλίο μετόχων. Σήμερα το άρθρο 41 παρ. 2 του Ν. 4548/2018 ορίζει ότι η μεταβίβαση γίνεται με καταχώριση στο βιβλίο μετόχων. Η καταχώριση γίνεται με υπογραφή του μεταβιβάζοντος και του αποκτώντος ή, χωρίς υπογραφές, όταν η εταιρεία λάβει αντίγραφο της σύμβασης. Για τις άυλες μετοχές, η παρ. 3, όπως ισχύει μετά τον ν. 5113/2024, παραπέμπει στη μεταβίβαση μέσω του κεντρικού αποθετηρίου τίτλων. Η καταχώριση νομιμοποιεί τον αποκτώντα ως μέτοχο για άσκηση εταιρικών δικαιωμάτων.
Από την έναρξη ισχύος του Ν. 4548/2018 την 1η Ιανουαρίου 2019, καταργήθηκε η έκδοση ανωνύμων μετοχών και οι ΑΕ εκδίδουν αποκλειστικά ονομαστικές (άρθρο 40 παρ. 1). Ο νόμος καθιερώνει ρητά την αρχή της ελεύθερης μεταβίβασης (άρθρο 41 παρ. 1), η οποία ισχύει και κατά την εκκαθάριση ή την υπαγωγή της εταιρείας σε συλλογική διαδικασία.
Υπό το ισχύον δίκαιο, ο νόμος συνδέει τη μεταβίβαση με την καταχώριση στο βιβλίο μετόχων, η οποία καθιστά τον αποκτώντα μέτοχο έναντι της ΑΕ. Σε αυτή τη βάση ασκεί δικαίωμα ψήφου, εισπράττει μέρισμα και μετέχει σε γενικές συνελεύσεις.
Όπως κρίθηκε με την απόφαση ΑΠ 545/2019, η μεταβίβαση της μετοχής επερχόταν με την παράδοση και τη συμφωνία ανεξαρτήτως της εγγραφής στο βιβλίο, η οποία λειτουργούσε ως όρος αντιταξιμότητας έναντι της εταιρείας. Η απόφαση κρίθηκε με βάση τον κ.ν. 2190/1920 και δεν μεταφέρεται αυτούσια στο σημερινό κείμενο του άρθρου 41. Τα παραπάνω ισχύουν εξίσου για τις κοινές, τις προνομιούχες και τις εξαγοράσιμες μετοχές.
Ποιες τυπικές προϋποθέσεις απαιτούνται για το συμφωνητικό μεταβίβασης μετοχών;
Για τη μεταβίβαση μετοχών μη εισηγμένων ΑΕ αρκεί ιδιωτικό συμφωνητικό. Συμβολαιογραφικό έγγραφο δεν απαιτείται. Η έγγραφη σύμβαση είναι στην πράξη αναγκαία για δύο λόγους: η εταιρεία καταχωρίζει τη μεταβίβαση με βάση αντίγραφό της (άρθρο 41 παρ. 2 Ν. 4548/2018) και το τίμημα που αναγράφει είναι στοιχείο του υπολογισμού της υπεραξίας (άρθρο 42 παρ. 4 ΚΦΕ).
Το άρθρο 79 παρ. 4 του Ν. 2238/1994 επέβαλλε έγγραφο τύπο για φορολογικούς σκοπούς. Οι διατάξεις του Ν. 2238/1994 έπαψαν να ισχύουν με το άρθρο 72 του Ν. 4172/2013 (Κώδικας Φορολογίας Εισοδήματος, ΚΦΕ) και ο ΚΦΕ δεν περιέχει αντίστοιχη διάταξη. Σε συναλλαγές μεταξύ ιδρυτών και επενδυτών, το συμφωνητικό αποτυπώνει: στοιχεία συμβαλλομένων (ονοματεπώνυμο ή επωνυμία, ΑΦΜ, διεύθυνση), στοιχεία ΑΕ (επωνυμία, έδρα, ΑΦΜ), είδος και αριθμό μεταβιβαζομένων μετοχών, αύξοντες αριθμούς, ονομαστική αξία, αιτία μεταβίβασης (πώληση, ανταλλαγή, εισφορά), συμφωνούμενο τίμημα και τρόπο καταβολής.
Η νομολογιακή κρίση ότι η ακυρότητα ίσχυε μόνον έναντι του Δημοσίου διατυπώθηκε παγίως υπό το παλαιό δίκαιο. Η ΑΠ 545/2019 επιβεβαιώνει, με αναφορά σε προγενέστερες αποφάσεις, ότι ο έγγραφος τύπος του άρθρου 79 παρ. 4 δεν ήταν συστατικός αλλά αποδεικτικός. Σήμερα το ζήτημα δεν τίθεται ως ακυρότητα: χωρίς σύμβαση δυσχεραίνεται η καταχώριση στο βιβλίο μετόχων και η απόδειξη του τιμήματος.
Από εμπορική σκοπιά, η σύνταξη ολοκληρωμένου share purchase agreement αποτελεί τη σύνηθη πρακτική σε συναλλαγές μεγαλύτερου μεγέθους. Πέραν του ελάχιστου φορολογικού περιεχομένου, ένα ολοκληρωμένο SPA περιλαμβάνει εκπροσωπήσεις και εγγυήσεις πωλητή (representations and warranties) ως προς την εταιρική κατάσταση, ρήτρες indemnification, escrow τμήματος του τιμήματος και ενίοτε earn-out όταν το τίμημα συναρτάται με μελλοντική απόδοση της επιχείρησης.
Σε τι διαφέρει η μεταβίβαση με ειδική διαδοχή από την καθολική (κληρονομιά);
Η ειδική διαδοχή προϋποθέτει δικαιοπραξία (πώληση, ανταλλαγή, εισφορά) και διέπεται από το άρθρο 41 του Ν. 4548/2018. Η καθολική διαδοχή επέρχεται αυτοδικαίως με τον θάνατο του μετόχου ή τη συγχώνευση/απορρόφηση εταιρείας-μετόχου, διέπεται από το άρθρο 42 και απαιτεί προσκόμιση των αποδεικτικών εγγράφων στην ΑΕ για να εγγραφεί ο διάδοχος στο βιβλίο μετόχων.
Στην ειδική διαδοχή, η μεταβίβαση είναι αφηρημένη και αναιτιώδης. Τα μέρη μπορούν, ωστόσο, να εξαρτήσουν τη μετάθεση κυριότητας από την ύπαρξη και το κύρος της ενοχικής αιτίας, τάσσοντας ρητά ή σιωπηρά αναβλητική ή διαλυτική αίρεση. Η πλήρωση αναβλητικής αίρεσης επιφέρει αυτοδίκαια τη μετάθεση κυριότητας κατά την έννοια του άρθρου 201 ΑΚ. Η ματαίωση αίρεσης οδηγεί σε απόσβεση του δικαιώματος προσδοκίας του υπό αίρεση δικαιούχου, με τη δικαιοπραξία να θεωρείται ως μηδέποτε γενομένη (ΑΠ 153/2013). Σε share deals, η αίρεση χρησιμοποιείται πρακτικά για τη σύνδεση του closing με την ολοκλήρωση δέουσας επιμέλειας, την έγκριση από την Επιτροπή Ανταγωνισμού ή την ικανοποίηση καταστατικών προϋποθέσεων.
Στην καθολική διαδοχή, ο νόμος δεν απαιτεί δικαιοπραξία μεταβίβασης. Η μεταβίβαση επέρχεται αυτοδικαίως με την επαγωγή της κληρονομίας (άρθρο 1710 ΑΚ) ή με τη συντέλεση του εταιρικού μετασχηματισμού. Όμως ο διάδοχος δεν νομιμοποιείται έναντι της ΑΕ έως ότου εγγραφεί στο βιβλίο μετόχων μετά την προσκόμιση των αποδεικτικών εγγράφων διαδοχής (κληρονομητήριο, αποδοχή κληρονομίας ή πράξη συγχώνευσης δημοσιευμένη στο ΓΕΜΗ). Η εγγραφή γίνεται με επιμέλεια κάθε προσώπου που έχει έννομο συμφέρον (κληρονόμος, κληροδόχος, σύνδικος).
Σε family business succession, η διάκριση καθίσταται κρίσιμη όταν συντρέχουν περισσότεροι κληρονόμοι σε εξ αδιαιρέτου κυριότητα μετοχών. Η ΑΕ υποχρεούται να καταχωρίσει όλους τους συγκληρονόμους, εκτός αν υφίσταται δικαστική απόφαση επιδίκασης ή σύμβαση διανομής κληρονομίας. Ζητήματα νομιμοποίησης μεταξύ συγκληρονόμων (ποιος ψηφίζει, ποιος εκπροσωπείται στη ΓΣ) επιλύονται κατά τους κανόνες κοινωνίας του ΑΚ.
Τι περιορισμούς μπορεί να θέσει το καταστατικό στη μεταβίβαση μετοχών (δεσμευμένες μετοχές);
Το καταστατικό μπορεί να εισάγει περιορισμούς στην ελεύθερη μεταβίβαση μέσω «δεσμευμένων μετοχών» (άρθρο 43 του Ν. 4548/2018). Οι κύριες μορφές είναι: έγκριση από ΔΣ ή ΓΣ, υποχρεωτική προηγούμενη προσφορά στους λοιπούς μετόχους (right of first refusal), υπόδειξη αγοραστή από την εταιρεία και ρήτρες drag-along ή tag-along. Παράβαση των καταστατικών περιορισμών επάγεται ακυρότητα της μεταβίβασης, την οποία μπορούν να επικαλεστούν η εταιρεία και οι λοιποί μέτοχοι.
Ο θεσμός των δεσμευμένων μετοχών εξυπηρετεί τον έλεγχο της μετοχικής σύνθεσης σε εταιρείες κλειστού τύπου, οικογενειακές επιχειρήσεις και νεοφυείς επιχειρήσεις με συμμετοχή επενδυτών. Όπως κρίθηκε με την απόφαση ΑΠ 396/2019, οι περιορισμοί δεν αντιστρατεύονται τα οργανωτικά χαρακτηριστικά της ΑΕ. Αντιθέτως, εξυπηρετούν το εταιρικό συμφέρον μέσω επιλογής κατάλληλων προσώπων ως μετόχων.
Το άρθρο 43 παρ. 2 απαριθμεί ενδεικτικά τις επιτρεπόμενες μορφές:
- ανεπίτρεπτο μεταβίβασης χωρίς προηγούμενη προσφορά στους λοιπούς μετόχους,
- υπόδειξη αγοραστή από την εταιρεία,
- όρος ότι η εγκριθείσα μεταβίβαση επεκτείνεται και σε μετοχές άλλων μετόχων με τους ίδιους ή διαφορετικούς όρους (tag-along) και
- όρος ότι σε μεταβίβαση από μέτοχο σε τρίτο, οι λοιποί υποχρεούνται να μεταβιβάσουν αναλογικά (drag-along).
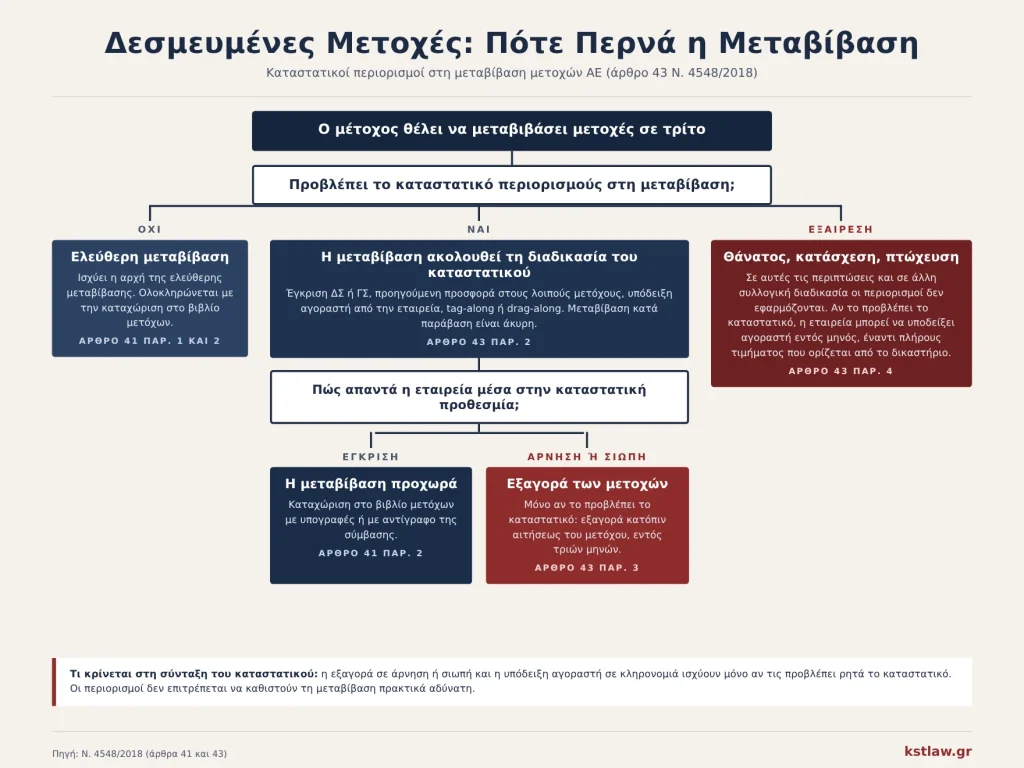
Το καταστατικό πρέπει να ορίζει διαδικασία, όρους και προθεσμία έγκρισης. Παρέλευση της προθεσμίας καθιστά τη μεταβίβαση ελεύθερη.
Όριο: οι περιορισμοί δεν επιτρέπεται να καθιστούν τη μεταβίβαση πρακτικά αδύνατη. Επιπλέον, η παρ. 4 του ίδιου άρθρου εξαιρεί από κάθε περιορισμό τις μεταβιβάσεις λόγω θανάτου, κατάσχεσης, πτώχευσης ή άλλης συλλογικής διαδικασίας. Σε αυτές τις περιπτώσεις, εφόσον το προβλέπει το καταστατικό, η εταιρεία μπορεί να υποδείξει αγοραστή εντός μηνός, έναντι πλήρους τιμήματος που ορίζεται από το δικαστήριο, ενώ οι λοιποί μέτοχοι μπορεί να έχουν καταστατικό δικαίωμα προτίμησης στην εξαγορά.
Η αντοχή των καταστατικών περιορισμών διασταυρώνεται και με το άρθρο 43 παρ. 3 του Ν. 4548/2018: αν το καταστατικό το προβλέπει και η εταιρεία αρνηθεί να εγκρίνει τη μεταβίβαση ή σιωπήσει εντός προθεσμίας, υποχρεούται κατόπιν αιτήσεως του μετόχου σε εξαγορά των μετοχών εντός τριών μηνών. Ο μηχανισμός αυτός εξισορροπεί την ελευθερία της εταιρείας να επιλέγει μετόχους με το δικαίωμα του μετόχου σε ρευστοποίηση της επένδυσής του.
Πώς συνδυάζεται η μεταβίβαση με την Εξωεταιρική Συμφωνία Μετόχων (SHA);
Η Εξωεταιρική Συμφωνία Μετόχων (Shareholders’ Agreement, SHA) είναι ενοχική σύμβαση μεταξύ μερών των μετόχων που ρυθμίζει ζητήματα τα οποία δεν είναι δυνατόν ή σκόπιμο να αποτυπωθούν στο καταστατικό. Όροι όπως drag-along, tag-along, lock-up και right of first refusal συνήθως συμπεριλαμβάνονται σε SHA με ενοχικά αποτελέσματα μόνο μεταξύ συμβαλλομένων, χωρίς να επηρεάζουν το κύρος καταστατικών αποφάσεων ή τη μεταβιβαστική δικαιοπραξία απέναντι σε καλόπιστο τρίτο.
Η νομική θεμελίωση της SHA βρίσκεται στην αρχή της ελευθερίας των συμβάσεων (ΑΚ 361). Όπως δέχθηκε ο Άρειος Πάγος με την απόφαση ΑΠ 1448/2014, οι εξωεταιρικές συμφωνίες αποτελούν εκδήλωση της αυτονομίας της ιδιωτικής βούλησης και είναι έγκυρες εφόσον δεν αντίκεινται σε διατάξεις αναγκαστικού δικαίου, στις διατάξεις του οικείου καταστατικού και στις γενικές αρχές του δικαίου της ΑΕ.
Η πρακτική σημασία της διάκρισης καταστατικού/SHA είναι αποφασιστική για το enforcement των ρητρών μεταβίβασης. Όροι ενσωματωμένοι στο καταστατικό λειτουργούν εταιρικά: η μεταβίβαση κατά παράβασή τους είναι άκυρη και η ακυρότητα αντιτάσσεται έναντι παντός. Όροι σε SHA λειτουργούν ενοχικά: η παραβίαση γεννά αξίωση αποζημίωσης κατά του παραβάτη, αλλά δεν επηρεάζει το κύρος της μεταβιβαστικής δικαιοπραξίας απέναντι στον καλόπιστο τρίτο.
Σε venture capital και private equity deals, οι ρήτρες drag-along και tag-along συνήθως τοποθετούνται σε SHA, ώστε να αποφεύγεται η δημοσιότητα στο ΓΕΜΗ και να διατηρείται ευελιξία στη διαπραγμάτευση. Lock-up προβλέψεις (απαγόρευση μεταβίβασης για συγκεκριμένο διάστημα μετά τη χρηματοδότηση) και ROFR/ROFO κλίσεις μεταξύ ιδρυτών και επενδυτών επίσης προτιμώνται σε SHA. Σε family businesses, η SHA συμπληρώνεται συχνά από governance ρήτρες (deadlock resolution, buy-sell mechanisms) που ενεργοποιούνται κατά τη μεταβίβαση μετοχών.
Πώς φορολογείται η μεταβίβαση μετοχών μη εισηγμένων ΑΕ;
Φυσικά πρόσωπα φορολογούνται με συντελεστή 15% επί της υπεραξίας από επαχθή μεταβίβαση μετοχών μη εισηγμένων ΑΕ (άρθρα 42-43 του ΚΦΕ). Νομικά πρόσωπα φορολογούν την υπεραξία ως εισόδημα από επιχειρηματική δραστηριότητα με τον εταιρικό συντελεστή 22% (άρθρο 58 ΚΦΕ), εκτός αν συντρέχουν οι προϋποθέσεις απαλλαγής του άρθρου 48Α: ο μεταβιβάζων είναι νομικό πρόσωπο φορολογικός κάτοικος Ελλάδας με συμμετοχή τουλάχιστον 10% για 24 μήνες σε εταιρεία κράτους μέλους ΕΕ. Από 5.12.2024 η απαλλαγή καλύπτει και κεφαλαιουχικές εταιρείες τρίτων χωρών, εκτός από μη συνεργάσιμα κράτη (παρ. 4). Για χαριστική μεταβίβαση (δωρεά ή γονική παροχή) σε πρόσωπα Α’ κατηγορίας ισχύει ευνοϊκό αφορολόγητο 800.000 ευρώ και αυτοτελής συντελεστής 10% επί του υπερβάλλοντος (Ν. 4839/2021).
| Μεταβιβάζων / αιτία | Συντελεστής | Νομική βάση | Παρατηρήσεις |
|---|---|---|---|
| Φυσικό πρόσωπο, επαχθής μεταβίβαση | 15% επί υπεραξίας | Άρθρα 42-43 ΚΦΕ | Δήλωση στο Έντυπο Ε1, Πίνακας 4Ε (κωδ. 829-830) |
| Νομικό πρόσωπο, επαχθής μεταβίβαση | 22% | Άρθρο 58 ΚΦΕ | Συνυπολογισμός σε φορολογία εισοδήματος επιχείρησης |
| Νομικό πρόσωπο, επαχθής μεταβίβαση με τις προϋποθέσεις του 48Α | Απαλλαγή | Άρθρο 48Α ΚΦΕ | Συμμετοχή ≥10% για ≥24 μήνες σε εταιρεία ΕΕ ή, από 5.12.2024, τρίτης χώρας εκτός μη συνεργάσιμων κρατών |
| Φορολογικός κάτοικος ΣΑΔΦ-κράτους | Απαλλαγή | Άρθρο 42 παρ. 8 ΚΦΕ | Σύμβαση Αποφυγής Διπλής Φορολογίας με την Ελλάδα |
| Δωρεά / γονική παροχή, Α’ κατηγορία | 10% επί του υπερβάλλοντος | Άρθρο 44 παρ. 1 Ν. 2961/2001 (όπως τροπ. με Ν. 4839/2021) | Αφορολόγητο 800.000 ευρώ (από 2.10.2021). Σύζυγος, σύμφωνο συμβίωσης, τέκνα, εγγόνια, γονείς |
| Δωρεά / γονική παροχή, Β’ κατηγορία | Κλίμακα 5%, 10%, 20% | Άρθρα 44 και 29 Ν. 2961/2001 | Κατιόντες από 3ο βαθμό, ανιόντες από 2ο βαθμό, αδέλφια, εκ πλαγίου συγγενείς 3ου βαθμού (ανίψια, θείοι), συγγενείς εξ αγχιστείας. Δεν ισχύει το αφορολόγητο 800.000 ευρώ |
| Δωρεά / γονική παροχή, Γ’ κατηγορία | Κλίμακα 20%, 30%, 40% | Άρθρα 44 και 29 Ν. 2961/2001 | Λοιποί συγγενείς εξ αίματος ή εξ αγχιστείας, εξωτικοί |
| Κληρονομική μεταβίβαση | Κλίμακα άρθρου 29 | Άρθρο 29 παρ. 1 Ν. 2961/2001 | Αφορολόγητα 150.000 / 30.000 / 6.000 ευρώ για Α’/Β’/Γ’ κατηγορία αντίστοιχα. Το αφορολόγητο 800.000 ευρώ δεν ισχύει σε κληρονομίες |
Στην επαχθή μεταβίβαση από φυσικό πρόσωπο, ως υπεραξία νοείται η διαφορά τιμής πώλησης μείον τιμής κτήσης. Σε ζημία, αυτή μεταφέρεται για 5 έτη και συμψηφίζεται μόνο με μελλοντικά κέρδη υπεραξίας του ίδιου άρθρου, δεν συμψηφίζεται με άλλα εισοδήματα.
Πώς υπολογίζεται η υπεραξία από μεταβίβαση μετοχών μη εισηγμένης ΑΕ;
Η υπολογιστική μέθοδος του άρθρου 42 παρ. 4 ΚΦΕ βασίζεται σε διπλό κριτήριο. Η τιμή πώλησης προσδιορίζεται με βάση την αξία ιδίων κεφαλαίων κατά τον χρόνο μεταβίβασης ή το τίμημα/αγοραία αξία που αναγράφεται στη σύμβαση, εφόσον αυτό είναι υψηλότερο. Η τιμή κτήσης προσδιορίζεται με την αντίστροφη λογική: αξία ιδίων κεφαλαίων κατά τον χρόνο απόκτησης ή τίμημα συμφωνητικού κτήσης, εφόσον αυτό είναι χαμηλότερο.
Σε διαδοχικές κτήσεις, η τιμή κτήσης υπολογίζεται ως μέση τιμή κτήσης του συνόλου των τίτλων. Σε εταιρικούς μετασχηματισμούς (συγχωνεύσεις, διασπάσεις) που υπάγονται στον ν. 5162/2024, τιμή κτήσης των νέων τίτλων είναι η αγοραία αξία τους κατά την ολοκλήρωση. Αν οι τίτλοι μεταβιβαστούν εντός δύο ετών, λαμβάνεται η αξία πριν από τον μετασχηματισμό (άρθρο 49). Από 5.12.2024 ισχύει και ειδικός κανόνας για την εισφορά τίτλων από φυσικό πρόσωπο σε εταιρεία της οποίας είναι μοναδικός μέτοχος: ως τιμή πώλησης λαμβάνεται η τιμή κτήσης, εφόσον η λήπτρια είναι εγκατεστημένη σε συνεργάσιμο κράτος και τηρείται η διετία που ορίζει το άρθρο 42 παρ. 4 ΚΦΕ. Αν η τιμή κτήσης δεν προσδιορίζεται, λογίζεται μηδενική.
Παράδειγμα: Φυσικό πρόσωπο απέκτησε 1.000 μετοχές το 2018 με τίμημα 500.000 ευρώ (ίδια κεφάλαια εταιρείας τότε: 600.000 ευρώ). Το 2026 μεταβιβάζει το σύνολο με τίμημα 1.200.000 ευρώ (ίδια κεφάλαια τώρα: 1.000.000 ευρώ). Τιμή κτήσης: 500.000 (το χαμηλότερο μεταξύ συμφωνητικού και ιδίων κεφαλαίων). Τιμή πώλησης: 1.200.000 (το υψηλότερο). Υπεραξία: 700.000 ευρώ. Φόρος: 700.000 × 15% = 105.000 ευρώ.
Η δήλωση γίνεται με την ετήσια δήλωση φόρου εισοδήματος (Έντυπο Ε1, Πίνακας 4Ε, κωδικοί 829-830). Δεν προβλέπεται προκαταβολή ή χωριστή δήλωση κατά τη μεταβίβαση. Σε σύνταξη συμβολαιογραφικής πράξης δωρεάς ή γονικής παροχής, η δήλωση υποβάλλεται μέσω της εφαρμογής myPROPERTY της ΑΑΔΕ.
Τι ισχύει σε δωρεά, γονική παροχή ή κληρονομική μεταβίβαση μετοχών;
Η μεταβίβαση μετοχών με δωρεά ή γονική παροχή σε πρόσωπα Α’ κατηγορίας (σύζυγο, σύμφωνο συμβίωσης, τέκνα, εγγόνια, γονείς) από 2.10.2021 απολαμβάνει αφορολόγητο 800.000 ευρώ και φορολογείται με 10% επί του υπερβάλλοντος (άρθρο 44 παρ. 1 του Ν. 2961/2001 όπως τροποποιήθηκε με τον Ν. 4839/2021). Για τη Β’ και τη Γ’ κατηγορία εφαρμόζεται η κλίμακα του άρθρου 29 (5%, 10% και 20% για τη Β’, 20%, 30% και 40% για τη Γ’). Στην κληρονομική μεταβίβαση εφαρμόζεται η κλίμακα του άρθρου 29, με αφορολόγητα 150.000/30.000/6.000 ευρώ ανά κατηγορία αντίστοιχα.
Από 2.10.2021, με τον Ν. 4839/2021 (παρ. 1 του άρθρου πεντηκοστού έκτου, τροποποίηση του άρθρου 44 παρ. 1 του Κώδικα), εισήχθη ευνοϊκή ρύθμιση για τα πρόσωπα της Α’ κατηγορίας: αφορολόγητο 800.000 ευρώ και αυτοτελής συντελεστής 10% επί του υπερβάλλοντος, ανεξαρτήτως φύσης του περιουσιακού στοιχείου (μετοχές, εταιρικά μερίδια, ακίνητα, χρήματα). Στη φορολογητέα αξία των μετοχών λαμβάνεται η εσωτερική αξία τους, όπως προκύπτει από τα ίδια κεφάλαια της εταιρείας (ΠΟΛ 1055/2003), ή το τίμημα του συμφωνητικού εφόσον είναι υψηλότερο.
Σημαντική πρακτική παρατήρηση για family business succession: το άρθρο 43 παρ. 4 του Ν. 4548/2018 αποκλείει ρητά τους καταστατικούς περιορισμούς από εφαρμογή σε περιπτώσεις θανάτου του μετόχου. Συνεπώς, οι κληρονόμοι αποκτούν δικαίωμα εγγραφής στο βιβλίο μετόχων ακόμα και αν το καταστατικό προβλέπει έγκριση μεταβίβασης. Αντίθετα, αν το καταστατικό το προβλέπει, η εταιρεία μπορεί να υποδείξει αγοραστή εντός μηνός, έναντι πλήρους τιμήματος, ώστε να διασφαλίζεται ο έλεγχος της μετοχικής σύνθεσης χωρίς αναγκαστική παραμονή ανεπιθύμητων προσώπων.
Η αξία κτήσης για μετοχές αποκτηθείσες με χαριστική αιτία αποσυνδέεται από τον καταβληθέντα φόρο και αντιστοιχεί στην αξία βάσει της οποίας υπολογίστηκε ο φόρος δωρεάς. Έτσι, σε μελλοντική επαχθή μεταβίβαση, ο δικαιοδόχος φορολογείται επί της διαφοράς μεταξύ τίμησης πώλησης και αξίας κατά την κτήση, αποφεύγοντας διπλή φορολόγηση. Για τα εταιρικά μερίδια ΕΠΕ και ΙΚΕ ισχύουν αντίστοιχα κριτήρια με ορισμένες διαφοροποιήσεις στον τύπο και την αξία κτήσης.
Πώς προστατεύεται ο αγοραστής σε share deal;
Ο αγοραστής μετοχών αναλαμβάνει την εταιρεία ως ζώντα οργανισμό με όλες τις υφιστάμενες υποχρεώσεις της, σε αντίθεση με την αγορά περιουσιακών στοιχείων (asset deal). Η προστασία του διασφαλίζεται μέσω νομικής δέουσας επιμέλειας προ της μεταβίβασης, ολοκληρωμένων εκπροσωπήσεων και εγγυήσεων στο συμφωνητικό, ρητρών αποζημίωσης (indemnities) και μηχανισμών παρακράτησης τμήματος του τιμήματος (escrow ή deferred consideration).
Η νομική δέουσα επιμέλεια προ συμβάσεως καλύπτει τουλάχιστον τα ακόλουθα:
- έλεγχος καταστατικού της ΑΕ για περιορισμούς δεσμευμένων μετοχών, υποχρέωση προσφοράς προς λοιπούς μετόχους και απαιτούμενες εγκρίσεις ΓΣ ή ΔΣ,
- βιβλίο μετόχων και πιστοποίηση ότι ο πωλητής εμφανίζεται ως κύριος των μεταβιβαζομένων μετοχών χωρίς υφιστάμενα βάρη ή ενέχυρα,
- έλεγχος ενεργητικού και παθητικού της εταιρείας μέσω οικονομικών καταστάσεων, ισοζυγίων και ασφαλιστικής/φορολογικής ενημερότητας και
- εντοπισμός υφιστάμενων εξωεταιρικών συμφωνιών (lock-up, non-compete, ROFR) που δεσμεύουν τον πωλητή.
Στο σώμα του share purchase agreement κρίσιμοι όροι είναι: εκπροσωπήσεις (representations) του πωλητή σχετικά με την εταιρική κατάσταση, νομιμότητα δραστηριοτήτων, φορολογική και ασφαλιστική ενημερότητα, εργατικές υποχρεώσεις, IP rights και αδειοδοτήσεις. Εγγυήσεις (warranties) για συγκεκριμένα γεγονότα μεταγενέστερα του closing. Υποχρέωση αποζημίωσης για ζημίες λόγω παραβίασης εκπροσωπήσεων, με ρητά cap, de minimis και χρονικά όρια άσκησης. Η παράδοση συνηθέστατα συνδυάζεται με escrow τμήματος του τιμήματος για 12-24 μήνες ως εξασφάλιση πληρωμής indemnification claims.
Σε deals με αυξημένο κίνδυνο εφαρμόζεται και warranty insurance (ασφάλιση εγγυήσεων) που μετατοπίζει τον κίνδυνο σε τρίτο ασφαλιστή, διευκολύνοντας clean exit του πωλητή. Όλες αυτές οι πρακτικές εξυπηρετούν τη διαπραγματευτική ισορροπία και τη μετατοπίσιμη κατανομή κινδύνου, που είναι ιδιαίτερα κρίσιμη όταν η εταιρεία έχει εκτεθειμένες υποχρεώσεις (φορολογικές, εργατικές, περιβαλλοντικές, αξιώσεις τρίτων).
Συχνές Ερωτήσεις
Απαιτείται συμβολαιογραφικό έγγραφο για τη μεταβίβαση μετοχών μη εισηγμένης ΑΕ;
Όχι. Αρκεί ιδιωτικό συμφωνητικό, αντίγραφο του οποίου λαμβάνει η εταιρεία για την καταχώριση στο βιβλίο μετόχων (άρθρο 41 παρ. 2 του Ν. 4548/2018). Σε χαριστική μεταβίβαση μετοχών (δωρεά ή γονική παροχή), οι συμβαλλόμενοι μπορούν να επιλέξουν είτε ιδιωτικό συμφωνητικό συνυποβαλλόμενο με τη δήλωση δωρεάς είτε συμβολαιογραφική πράξη. Η συμβολαιογραφική επιλογή προτιμάται όταν υπάρχει ανάγκη ανάκλησης ή υπό αίρεση δικαιοπραξίας.
Πότε νομιμοποιείται ο αποκτών έναντι της Ανώνυμης Εταιρείας;
Ο αποκτών νομιμοποιείται έναντι της εταιρείας από τη στιγμή εγγραφής της μεταβίβασης στο βιβλίο μετόχων (άρθρο 41 παρ. 2 του Ν. 4548/2018). Από αυτό το σημείο μπορεί να ασκήσει δικαίωμα ψήφου στη ΓΣ, να εισπράξει μέρισμα και να ασκήσει τα λοιπά εταιρικά δικαιώματα. Έως την εγγραφή, παραμένει νομιμοποιημένος ο μεταβιβάζων. Η καθυστέρηση εγγραφής μπορεί να δημιουργήσει προβλήματα σε επικείμενες ΓΣ ή διανομές μερισμάτων.
Μπορεί το καταστατικό να απαγορεύει εντελώς τη μεταβίβαση μετοχών;
Όχι. Το άρθρο 43 παρ. 2 του Ν. 4548/2018 ορίζει ρητά ότι οι περιορισμοί δεν επιτρέπεται να καθιστούν τη μεταβίβαση πρακτικά αδύνατη. Οι καταστατικοί περιορισμοί δεν εφαρμόζονται σε περίπτωση θανάτου, κατάσχεσης, πτώχευσης ή υπαγωγής του μετόχου σε άλλη συλλογική διαδικασία (παρ. 4). Σε άρνηση έγκρισης ή σιωπή πέραν της προθεσμίας, η μεταβίβαση καθίσταται ελεύθερη ή, αν το προβλέπει το καταστατικό, η εταιρεία υποχρεούται σε εξαγορά κατά το άρθρο 43 παρ. 3.
Φορολογείται η μεταβίβαση μετοχών εισηγμένης ΑΕ;
Εξαρτάται από το ποσοστό συμμετοχής και την ημερομηνία απόκτησης. Το κέρδος από μεταβίβαση εισηγμένων μετοχών είναι αφορολόγητο όταν ο μεταβιβάζων κατέχει ποσοστό κάτω του 0,5% στο μετοχικό κεφάλαιο ή όταν οι μετοχές έχουν αποκτηθεί πριν την 1η Ιανουαρίου 2009. Σε αντίθετη περίπτωση, εφαρμόζεται ο συντελεστής 15% επί υπεραξίας. Η εγκύκλιος Ε. 2016/2024 ρυθμίζει ειδικά ζητήματα stock split και reverse stock split.
Πρακτικές Επισημάνσεις
Έλεγχος καταστατικού πριν τη συναλλαγή: Πριν την υπογραφή share purchase agreement, εξετάζεται ενδελεχώς το ισχύον καταστατικό για τυχόν δεσμευμένες μετοχές, υποχρέωση προσφοράς, drag/tag και απαιτούμενες πλειοψηφίες σε ΓΣ. Η παραμέληση του ελέγχου μπορεί να καταστήσει άκυρη ολόκληρη τη μεταβίβαση.
Καταχώριση στο βιβλίο μετόχων: Κατά το άρθρο 41 παρ. 2 του Ν. 4548/2018, η μεταβίβαση γίνεται με την καταχώριση στο βιβλίο μετόχων και μόνο από αυτήν ασκούνται τα εταιρικά δικαιώματα. Ο αγοραστής υποχρεούται να επιδιώξει την εγγραφή αμελλητί μετά το closing.
Φορολογικός σχεδιασμός: Η επιλογή μεταξύ επαχθούς πώλησης (15% επί υπεραξίας) και χαριστικής μεταβίβασης σε Α’ κατηγορία (αφορολόγητο 800.000 ευρώ και 10% επί του υπερβάλλοντος) μπορεί να μεταβάλει σημαντικά τη συνολική φορολογική επιβάρυνση. Ενδείκνυται φορολογικός σχεδιασμός με συντονισμό νομικού και φοροτεχνικού συμβούλου, ιδίως σε family business succession.
Αξία ιδίων κεφαλαίων: Ο τρόπος υπολογισμού υπεραξίας σε μη εισηγμένες ΑΕ ευνοεί τον φορολογούμενο όταν η αγοραία αξία είναι ανώτερη της λογιστικής. Ωστόσο, παρατυπίες στη λογιστική απεικόνιση μπορεί να οδηγήσουν σε επανυπολογισμό από φορολογικό έλεγχο.
SHA συμπλήρωση καταστατικού: Όροι ελέγχου εξόδου (drag-along, tag-along, lock-up) που δεν είναι σκόπιμο να δημοσιοποιηθούν στο ΓΕΜΗ τοποθετούνται σε SHA με ενοχικό βάρος. Η ευθύνη παραβίασης οδηγεί σε αποζημίωση, όχι ακυρότητα μεταβίβασης απέναντι σε καλόπιστο τρίτο.
Due diligence πριν το closing: Σε share deal ο αγοραστής αναλαμβάνει την εταιρεία ως ζώντα οργανισμό. Η νομική και φορολογική δέουσα επιμέλεια εντοπίζει υφιστάμενες υποχρεώσεις (φορολογικές προσαυξήσεις, εργατικές διεκδικήσεις, αξιώσεις τρίτων) και προστατεύει μέσω εκπροσωπήσεων, εγγυήσεων και ρητρών αποζημίωσης.
Έγγραφη σύμβαση: Ο ΚΦΕ δεν επιβάλλει σήμερα έγγραφο τύπο, όπως το παλαιό άρθρο 79 παρ. 4 του Ν. 2238/1994. Η έγγραφη σύμβαση παραμένει πάντως αναγκαία, γιατί σε αυτήν στηρίζεται η καταχώριση στο βιβλίο μετόχων και ο υπολογισμός της υπεραξίας.
Το Δικηγορικό μας Γραφείο, για περισσότερα από 20 χρόνια εξειδικεύεται στο Εταιρικό και Εμπορικό Δίκαιο. Επικοινωνήστε μαζί μας για να σας καθοδηγήσουμε και να σας συμβουλεύσουμε σε κάθε θέμα σχετικά με τη μεταβίβαση μετοχών.